Индексация страховых взносов для ИП в 2026 году: как подготовиться и законно сэкономить
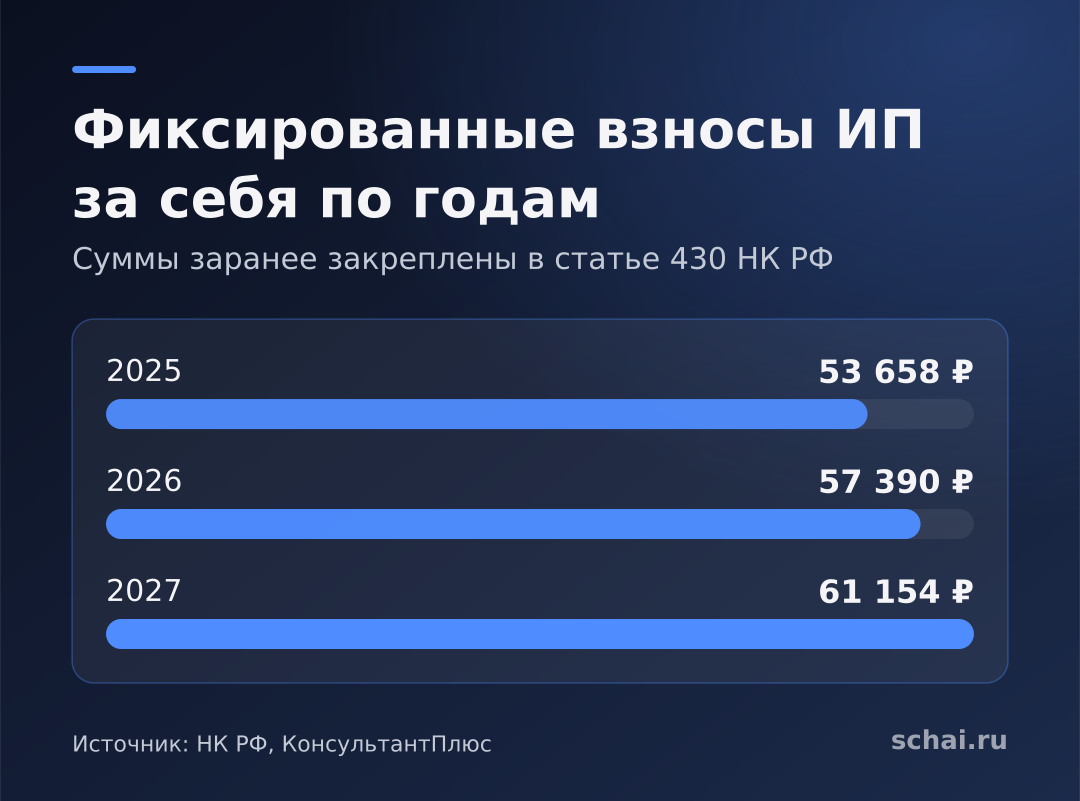
Если коротко: фиксированные страховые взносы ИП «за себя» растут каждый год, и это закреплено прямо в Налоговом кодексе. За 2025 год они составили 53 658 рублей, за 2026-й — 57 390 рублей, а за 2027-й запланировано 61 154 рубля, как указано в подборке КонсультантПлюс по фиксированным взносам. Плюс 1% с дохода свыше 300 000 рублей. «Сэкономить» на самих взносах нельзя, но можно законно уменьшить налог на их сумму и не платить лишнего из-за ошибок со сроками и режимом.
Я Егор Тихонов, пишу про деньги спокойно и без гуру-советов. Здесь — только законный порядок: что платить, когда и что можно зачесть.
Что такое «индексация» и откуда берутся цифры
Взносы ИП состоят из двух частей: фиксированной и дополнительной. Фиксированная часть идёт на обязательное пенсионное и медицинское страхование и не зависит от того, сколько вы заработали. Её размер на 2023–2027 годы указан в статье 430 Налогового кодекса отдельной суммой для каждого года. Поэтому «индексация» здесь — это не расчёт по формуле, которую можно прикинуть самому, а заранее известная цифра: 2025 год — 53 658 рублей, 2026-й — 57 390, 2027-й — 61 154. Рост примерно на 7% в 2026 году и на 6–7% в 2027-м. Это удобно для планирования: размер следующего года известен заранее, и его можно закладывать в цену услуг и в бюджет.
По данным ФНС, в разъяснении о взносах за 2026 год указано: фиксированные взносы за 2026 год — 57 390 рублей, платить их нужно не позднее 28 декабря 2026 года. Страница помечена как архивная, поэтому актуальный размер на ваш период сверяйте с личным кабинетом.
Дополнительный взнос 1%
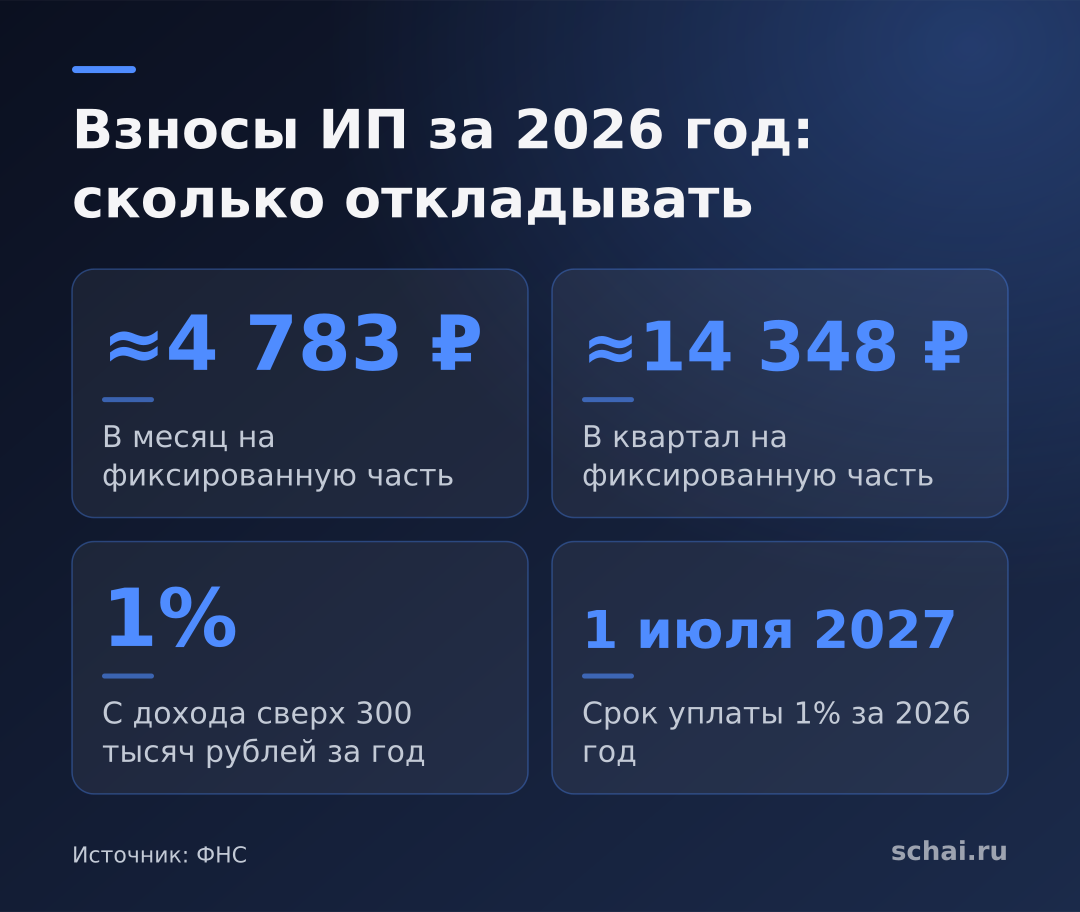
Если доход за год превысил 300 000 рублей, с превышения нужно заплатить ещё 1%. Предел для 1% за 2026 год — 321 818 рублей: больше этой суммы 1%-й взнос быть не может. Срок уплаты 1% за 2026 год — не позднее 1 июля 2027 года (в том же материале ФНС). Это значит, что платёж по доходу 2026 года придётся на середину следующего года, и деньги на него стоит откладывать заранее, а не искать в июне.
Что считать доходом
Для упрощённой системы с объектом «доходы» — все поступившие доходы без вычета расходов. Если у вас УСН «доходы минус расходы» или ОСНО, порядок расчёта доходов для 1% отличается, поэтому уточните его по статье 430 или у бухгалтера. Не складывайте доходы по разным режимам «на глаз», если совмещаете их.
Кому взносы за себя платить не нужно
Есть режимы и ситуации, где фиксированные взносы ИП не платит. По тому же разъяснению ФНС, ИП на автоматизированной упрощённой системе (АУСН) в 2026 году не платят ни фиксированные взносы, ни 1%. Самозанятые на НПД взносов за себя тоже не платят. Если вы выбираете режим, считайте итоговую нагрузку целиком: налог плюс взносы плюс ограничения режима по доходу и по видам деятельности. Ограничения и ставки сверяйте на сайте ФНС по состоянию на дату, когда вы переходите.
Как законно уменьшить налог на взносы
Главный способ «сэкономить» — зачесть взносы против налога. По пункту 3.1 статьи 346.21 НК РФ ИП на УСН «доходы» без наёмных работников может уменьшить налог (авансовые платежи) на уплаченные за себя взносы без ограничения в 50%, вплоть до нуля — это подтверждает подборка КонсультантПлюс. Если появились работники, действует ограничение: налог уменьшается не более чем наполовину.
Как не потерять зачёт
Платите взносы в течение года, а не одним платежом в конце декабря: тогда вы сразу уменьшаете авансовые платежи по налогу в том же квартале, а не переплачиваете налог в течение года. Взносы можно вносить частями, главное, чтобы к сроку набежала полная сумма. Платёж с неверным КБК или реквизитами может зависнуть, поэтому проверяйте реквизиты в личном кабинете ИП на nalog.gov.ru. Что касается зачёта 1%, порядок и срок лучше уточнить в вашей инспекции или у бухгалтера: он зависит от режима и от периода, когда вы платите.
Как подготовиться на практике
Простая арифметика: 57 390 рублей за 2026 год — это около 4 783 рублей в месяц или около 14 348 рублей в квартал. Именно эту сумму удобно откладывать на отдельный счёт сразу после каждой оплаты от клиентов, чтобы в конце года не собирать её рывком. Для 2027 года те же расчёты дают примерно 5 096 рублей в месяц.
Составьте простой календарь на год. В конце каждого квартала откладывайте четверть фиксированной суммы. После каждой оплаты сохраняйте платёжку: она нужна для декларации. В течение года следите за доходом: как только он перейдёт 300 000 рублей, начинайте откладывать 1% с превышения. Если вы близки к ограничениям вашего режима, пересчитайте нагрузку заранее: переход на другой режим происходит по правилам и в определённые сроки.
Также заложите рост в прайс. Рост на 3–4 тысячи рублей в год — это немного, но если вы работаете на тонкой марже, его лучше учесть при пересмотре цен в начале года. Для новичков полезен материал про финансовую подушку и накопления: у нас есть разбор как накопить деньги, принципы те же.
Что проверить перед платежом
Откройте личный кабинет ИП на сайте ФНС и посмотрите, какая сумма там начислена: она должна совпадать с вашими расчётами. Убедитесь, что налоговая система видит верный режим налогообложения: от этого зависит, начисляются ли вам взносы вообще. Проверьте, нет ли переплаты или недоимки за прошлые периоды, чтобы не платить повторно. И сохраните подтверждение оплаты в электронном виде: при камеральной проверке декларации оно избавит от лишней переписки.
Частые ошибки
Первая: считать, что взносы можно не платить, если в году не было дохода. Для ИП на режимах, где взносы платятся за себя, фиксированная часть начисляется за сам факт регистрации (за периоды, когда ИП состоял в реестре), независимо от выручки. Вторая: забывать про срок 1% и платить его вместе с фиксированной частью в декабре без нужды или, наоборот, пропускать 1 июля. Третья: путать срок уплаты и срок, до которого взнос можно учесть при расчёте налога. Четвёртая: ориентироваться на старые цифры из статей прошлых лет. Цифры в этом тексте проверены на дату публикации, но Налоговый кодекс меняется, поэтому перед платежом сверяйтесь с личным кабинетом налогоплательщика.
Коротко
Фиксированные взносы ИП закреплены в Налоговом кодексе по годам: 57 390 рублей за 2026-й и 61 154 рубля за 2027-й. Плюс 1% с доходов свыше 300 000 рублей, с пределом 321 818 рублей за 2026 год и сроком до 1 июля следующего года. ИП на УСН «доходы» без работников может уменьшить налог на взносы до нуля. На АУСН и НПД взносы за себя не платят. Планируйте платежи по кварталам, храните платёжки и сверяйте суммы с личным кабинетом ФНС.
Пока нет комментариев