Как накопить деньги студенту: 10 простых шагов от стипендии до стипендии
Если коротко: студенту копить можно и при маленьком доходе, если не пытаться «экономить везде», а построить простую систему. Сначала выяснить, куда уходят деньги, потом откладывать фиксированную долю в день поступления, держать накопления отдельно от карты для трат и не залезать в долги. Откладывать 10 процентов реально и с минимальной стипендии, а привычка важнее суммы.
Меня зовут Егор Тихонов, я пишу про деньги спокойно и без гуру-советов. Я не буду обещать, что вы станете миллионером на первой подработке. Я лучше объясню, почему большинство студенческих «накоплений» разваливается на второй неделе месяца и как сделать так, чтобы деньги просто оставались, а не требовали силы воли каждый день.
Почему деньги не остаются: механизм
Типичная студенческая схема выглядит так: пришла стипендия или перевод от родителей, и первая половина месяца проходит свободно, а вторая на экономии. Деньги не пропадают, они растворяются в мелких тратах: кофе, доставка, такси, подписки, «скинулись на день рождения». Мозг плохо считает мелочь, но хорошо реагирует на остаток на карте: пока он большой, кажется, что можно.
Из этого следует главный принцип: откладывать нужно не то, что осталось, а то, что решили заранее. Остатка не бывает, потому что траты растягиваются до размера доступных денег. Все десять шагов ниже работают на эту идею.
Для масштаба: с 1 сентября 2026 года минимальная государственная академическая стипендия в вузах составляет 2 296 рублей, социальная 3 448 рублей, а вуз вправе платить больше, но не меньше. Цифры уточнило письмо Минобрнауки от 04.08.2026 № МН-11/1940, индексация составила 4 процента (так пишет ppt.ru). Сумма невелика, и именно поэтому система важнее суммы.
Шаги 1-3: увидеть деньги и разделить их
Шаг 1. Две недели записывайте траты. Не нужны таблицы и приложения: хватит заметок в телефоне или выписки по карте. Задача не сэкономить, а увидеть три-четыре категории, которые съедают больше всего. У студентов это обычно еда вне дома, транспорт и развлечения.
Шаг 2. Назовите свой минимум. Это обязательные траты: жильё (или вклад в общагу, или долю в аренде), проезд, связь, базовая еда. Минимум нужен, чтобы знать, сколько у вас реально «свободных» денег. Часто он оказывается меньше, чем казалось, и тогда ясно, откуда брать на накопления.
Шаг 3. Разделите деньги по счетам. Заведите отдельный счёт или карту для накоплений и не привязывайте её к оплате. Простое разделение работает лучше любой силы воли: деньги, которых нет на повседневной карте, труднее потратить на ходу.
Шаги 4-6: система, которая работает сама
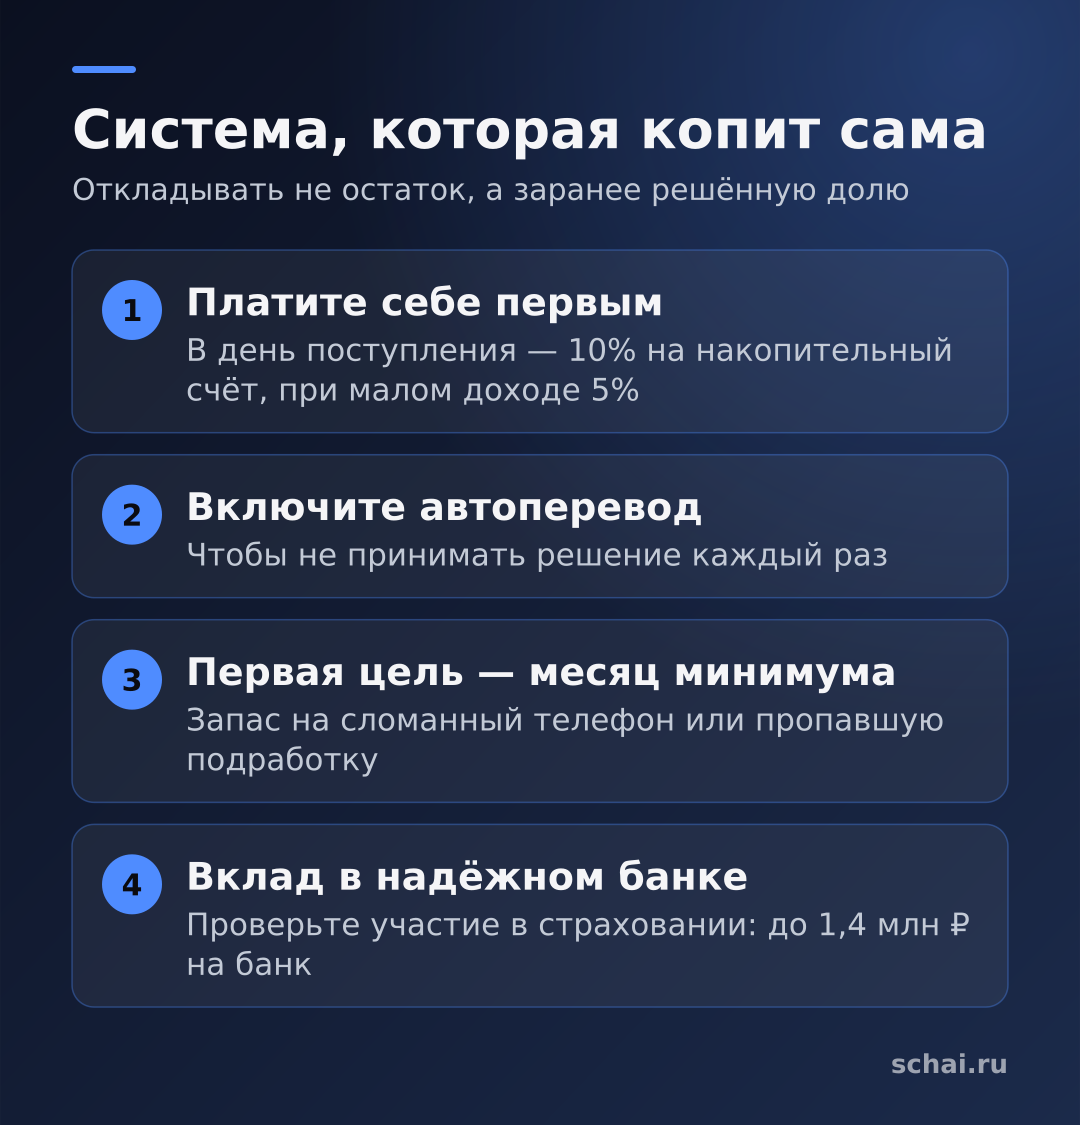
Шаг 4. Платите себе первым. В день поступления стипендии, зарплаты или перевода сразу переводите фиксированную сумму или процент на накопительный счёт. Хотя бы 10 процентов, а если доходов совсем мало, то 5. Лучше настроить автоперевод, чтобы не принимать решение каждый раз.
Шаг 5. Начните с маленькой цели. Подушка безопасности это запас на случай, когда сломался телефон, пропала подработка или пришлось срочно ехать домой. Для взрослых с работой ориентиром называют несколько месяцев обязательных расходов, но для студента разумный первый этап проще: накопить один месяц своего минимума, о котором говорилось в шаге 2. Потом можно ставить следующую цель.
Шаг 6. Дайте накоплениям работать, но без фанатизма. Накопительный счёт или вклад в надёжном банке приносит проценты, а главное, защищает от соблазна. Проверьте, что банк участвует в системе страхования вкладов: по материалу Банка России о страховании вкладов, при отзыве лицензии вам вернут до 1,4 млн рублей по обычным счетам и вкладам, причём все счета в одном банке считаются вместе. Для студенческих сумм этого более чем достаточно, а вот «высокую доходность» от неизвестных сервисов лучше обходить стороной.
Шаги 7-9: расходы без самоистязания
Шаг 7. Найдите три «утечки» и закройте их. Посмотрите подписки, платные приложения, доставку, мелкие покупки в играх. Отмените то, чем не пользовались последний месяц. Важно не вычёркивать всё подряд: если кофе с подругой даёт настроение, оставьте. Цель убрать траты, которых вы не заметили, а не радость.
Шаг 8. Планируйте еду. Еда самая гибкая статья. Составить меню на неделю, купить продукты списком и готовить порциями на два дня заметно дешевле, чем покупать готовое по дороге. Скидки и акции полезны, но только на то, что вы всё равно собирались купить.
Шаг 9. Используйте студенческие льготы. Проверьте, на что у вас есть право: льготный проезд, скидки на подписки и в сервисах для студентов. Условия зависят от города и вуза, поэтому смотрите на сайте учебного заведения и транспортной компании, а не по слухам.
Шаг 10: подработка и долги
Шаг 10. Увеличивайте доход, но не за счёт учёбы и не за счёт долгов. Подработка разумна, когда её график не рушит расписание. Лучше искать то, что связано с вашей специальностью, это ещё и опыт для резюме. Если работаете официально, уточните у работодателя порядок оформления, а не соглашайтесь на «серые» условия. Что касается налогов, стипендии, которые вуз платит своим студентам, не облагаются НДФЛ, а вот целевая стипендия от организации, направившей вас на обучение, устроена иначе, поэтому уточняйте у бухгалтерии.
Отдельно о долгах. Микрозаймы и кредитные карты «до стипендии» кажутся удобным мостом, но проценты по ним съедают всё, что вы откладывали. Если не хватает денег на жизнь, сначала спросите в деканате или студенческом совете, какие меры поддержки есть в вашем вузе и на каких условиях. Это законный и бесплатный путь.
Как выглядит месяц на примере
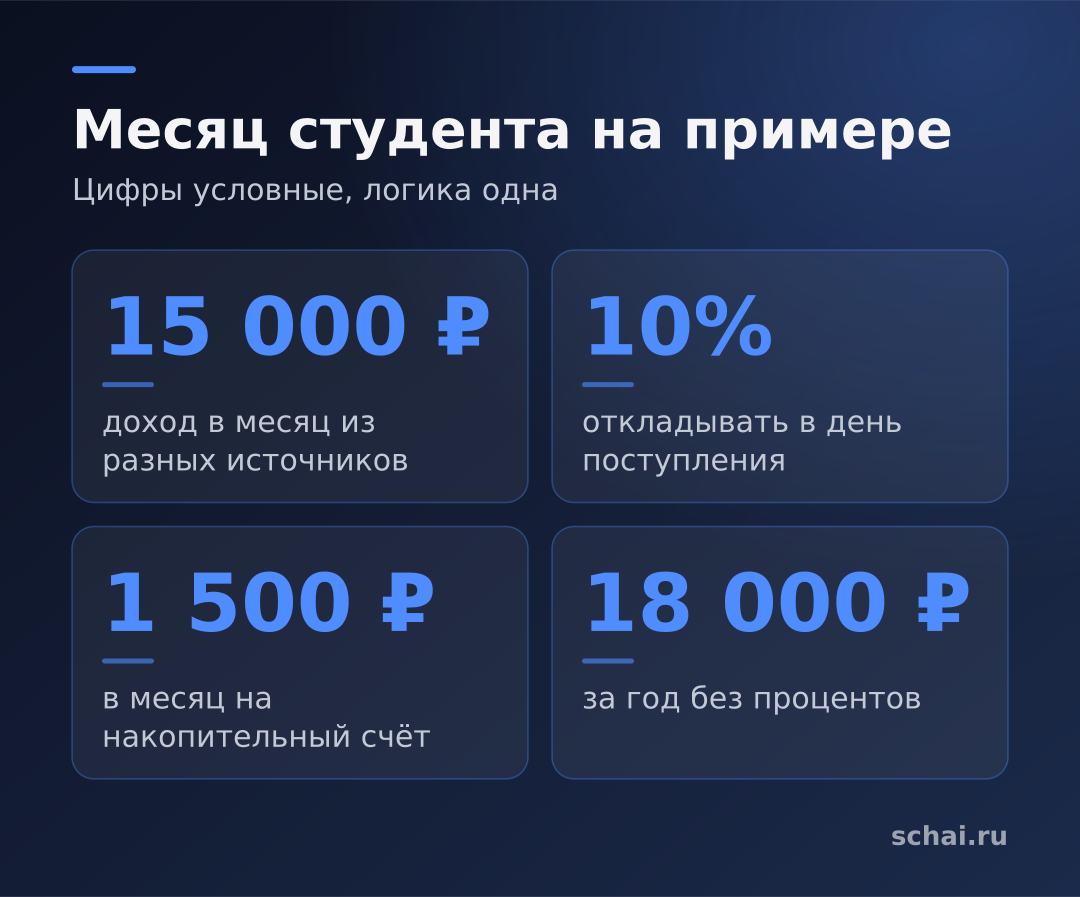
Допустим, у студента в месяц приходит 15 000 рублей из разных источников. Он записывает траты и видит, что 6 000 уходит на еду, 2 000 на транспорт и связь, 3 000 на жильё и быт, а остальное растворяется. Он решает откладывать 10 процентов, то есть 1 500 рублей, в день поступления. За год получается 18 000 рублей без процентов, а этого достаточно, чтобы закрыть вопрос с поломкой телефона без займа. Цифры условные, но логика одна: маленькая сумма, которая откладывается автоматически, побеждает большую, которая откладывается «когда будет».
Коротко
Копить студенту можно и нужно, но не силой воли, а системой. Запишите траты, назовите свой минимум, откройте отдельный счёт, откладывайте процент в день поступления, поставьте цель на один месяц минимума, проверьте участие банка в страховании вкладов, закройте мелкие утечки, планируйте еду, используйте льготы и не берите микрозаймы. Начните с 5-10 процентов и увеличивайте долю, когда доход вырастет.
Пока нет комментариев