
Если коротко: выплата зарплаты через СБП позволяет получать деньги в любом банке без отдельной зарплатной карты, но это не новая обязанность работодателя, а услуга конкретных банков. Закон по-прежнему даёт вам право выбрать банк через заявление по статье 136 Трудового кодекса. СБП лишь делает этот выбор технически проще: бухгалтерии достаточно номера телефона, а не реквизитов счёта.
Меня зовут Егор Тихонов, я пишу про деньги спокойно и без гуру-советов. Здесь разберём, что на самом деле изменилось, что осталось прежним и на что смотреть, прежде чем просить работодателя платить «на любую карту».
Что вы получаете по закону, а что — от банка
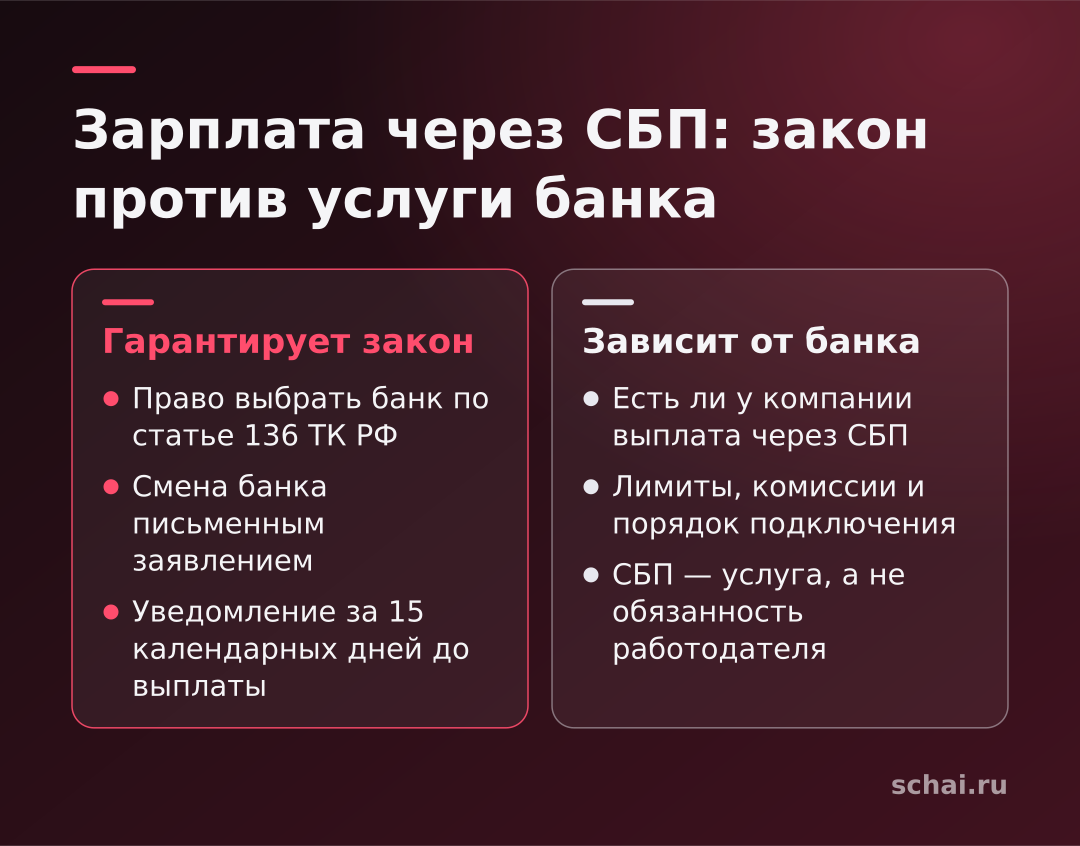
Начнём с юридической основы. По части третьей статьи 136 Трудового кодекса зарплата либо выплачивается на рабочем месте, либо переводится в кредитную организацию, указанную в заявлении работника, на условиях коллективного или трудового договора. Работник вправе сменить банк, письменно сообщив об этом работодателю. С 6 августа 2019 года срок для такого уведомления составляет 15 календарных дней до дня выплаты вместо прежних пяти рабочих, а изменения внесены Федеральным законом от 26.07.2019 № 231-ФЗ. Перечень поправок к статье собран в подборке КонсультантПлюс.
Обратите внимание: в этой норме нет слова «СБП» и нет требования к банку работодателя. Закон говорит о праве выбрать кредитную организацию, а не о способе, которым деньги туда дойдут. Способ определяет банк, который обслуживает счёт самой компании. Поэтому фраза «работодатель обязан платить через СБП» неверна: обязанности такой я не нашёл ни в Трудовом кодексе, ни в найденных новостях. Есть банковская услуга, которую компания может подключить, а может не подключать.
Как работает выплата через СБП
Система быстрых платежей работает на инфраструктуре Банка России и Национальной системы платёжных карт. Ключевая идея знакома каждому, кто переводил деньги другу по номеру телефона: отправителю не нужно знать банк и номер счёта получателя, достаточно телефона.
В августе 2026 года Точка Банк объявил о запуске зарплатных выплат через СБП. Условия из сообщения: компания формирует в интернет-банке один реестр и указывает в нём только номера телефонов сотрудников, без БИК, номеров счетов и отдельных платёжных поручений. Деньги, по данным банка, приходят в банк сотрудника за две-три минуты. Лимит на такие переводы — до 1 млн рублей в месяц на клиента. Сотруднику не нужно открывать зарплатную карту: он выбирает банк, где хочет получать деньги, и сообщает его название бухгалтерии. Единственное условие со стороны работника — включённый приём входящих переводов по СБП.
Заметьте, что это условия одного банка. Тарифов, комиссий и порядка подключения в этих публикациях нет, поэтому у вашего работодателя всё может быть иначе: другой лимит, другая комиссия или вообще отсутствие такой услуги.
Что действительно меняется для работника
Первое и главное: пропадает привязка к «зарплатному» банку работодателя. Раньше типичная картина выглядела так: компания заключает договор с банком, всем сотрудникам выпускают карты этого банка, и менять их приходится с боем. Формально работодатель и раньше не мог заставить вас получать деньги именно там, но на практике отказаться от карты бывало неудобно. Через СБП компании проще сказать «называйте любой банк»: ей не нужно вести базу реквизитов и сверять их.
Второе: исчезает лишняя карта в кошельке. Если вы уже пользуетесь банком с хорошими условиями по вкладам, кешбэку или кредиту, деньги будут приходить прямо туда. Это удобно и с точки зрения налогов: НДФЛ по-прежнему удерживает работодатель как налоговый агент, и способ доставки денег на это не влияет.
Третье: скорость. Обычный перевод с корпоративного счёта в другой банк мог идти до следующего рабочего дня. Мгновенный перевод по СБП, как заявляют банки, укладывается в минуты. Но срок выплаты зарплаты определяет Трудовой кодекс и ваш договор, а не скорость системы: быстрее платить работодатель не обязан.
Что остаётся прежним
Размер зарплаты, график выплат, обязанность выдавать расчётный листок и удерживать налоги не зависят от того, каким каналом пришли деньги. Если работодатель платит с задержкой, право на компенсацию по статье 236 Трудового кодекса остаётся независимо от СБП. Не меняется и порядок смены банка: заявление пишется в письменной форме, и сообщать о новом банке нужно заранее, за 15 календарных дней, иначе деньги в ближайшую выплату могут уйти по старым реквизитам. Об этом прямо сказано в разъяснении по статье 136, которое приведено в обзоре ppt.ru: если работник не успел, зарплату вправе перечислить по прежним данным, а при следующей выплате банк меняют по заявлению.
Риски и подводные камни
Переводы по номеру телефона имеют слабое место: ошибка в одной цифре отправляет деньги не тому человеку. Для зарплаты это критично, поэтому номер должен быть записан в заявлении письменно и проверен. Лучше сверить его с бухгалтерией ещё раз перед первой выплатой.
Ещё одна ловушка — банк по умолчанию. В СБП у каждого клиента есть приоритетный банк для входящих переводов. Если там стоит не тот банк, куда вы хотели получать зарплату, перевод уйдёт именно туда. Проверьте настройки до первой выплаты.
Наконец, подумайте о том, что вы теряете. У зарплатных проектов бывают бесплатное обслуживание, повышенный кешбэк и предодобренные кредиты, которые зависят от поступлений на карту именно этого банка. Мелких выгод может оказаться больше, чем кажется, и сравнить их стоит раньше, чем переходить.
Как оформить на практике
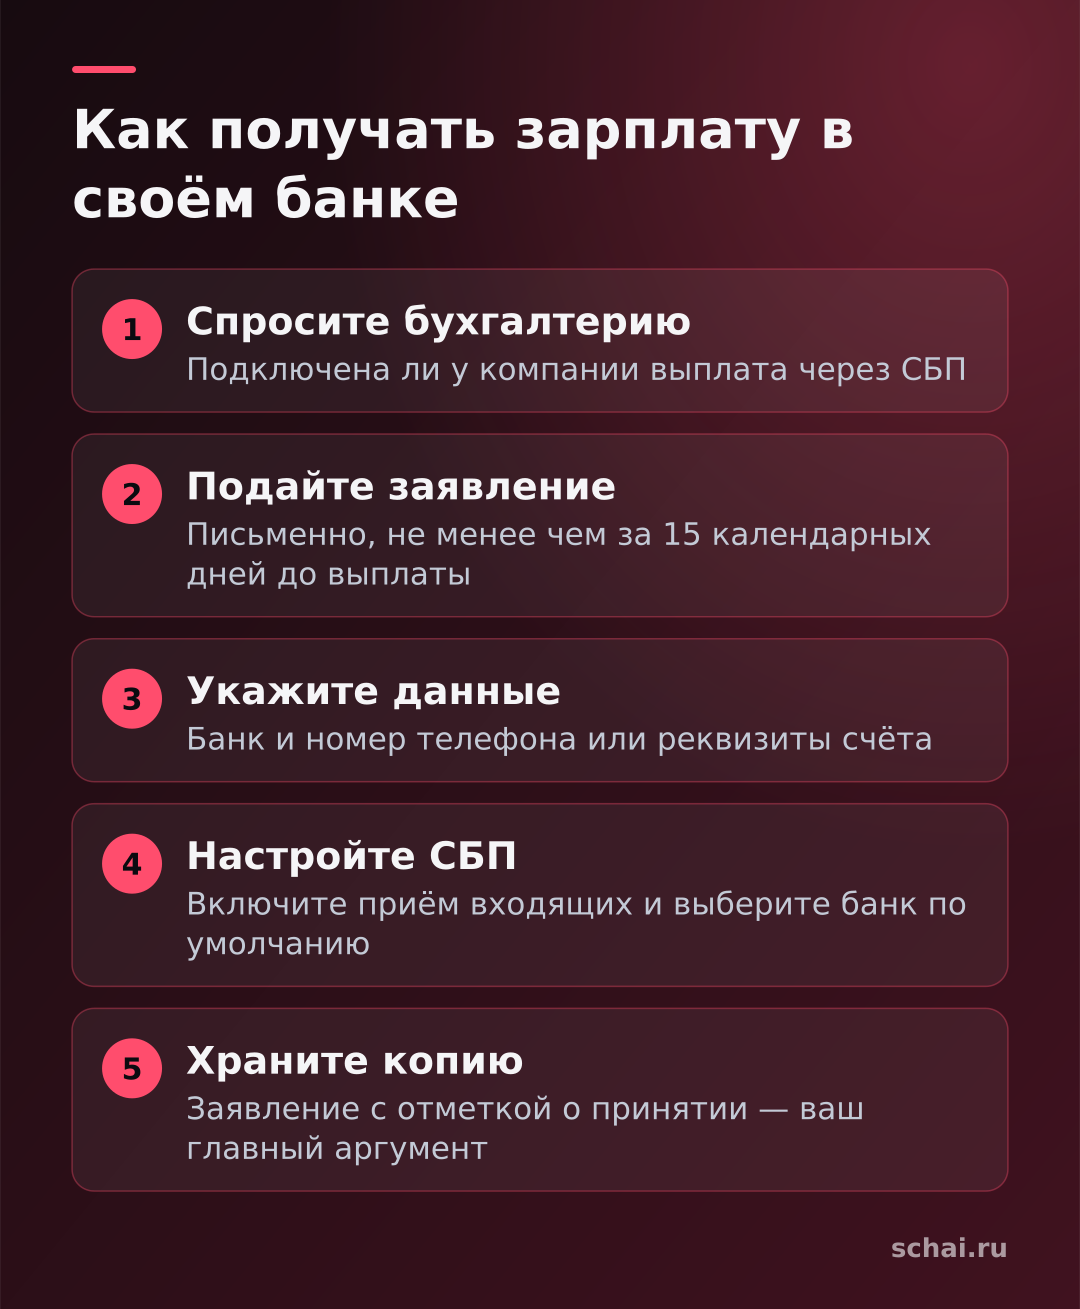
Порядок простой. Сначала спросите в бухгалтерии, подключена ли у компании выплата через СБП: если нет, это ничего не нарушает, просто ваш банк придётся указать по старой схеме, с реквизитами счёта. Затем подайте письменное заявление о смене кредитной организации не менее чем за 15 календарных дней до выплаты. В заявлении укажите банк, номер телефона или реквизиты счёта. Включите в приложении приём входящих СБП-переводов и убедитесь, что в качестве банка по умолчанию выбран нужный.
И последнее: храните копию заявления с отметкой о принятии. Если выплата пойдёт не туда, эта бумага станет вашим главным аргументом в разговоре с работодателем и, при необходимости, с трудовой инспекцией.
Хочу подчеркнуть границы этой статьи. Я не юрист и не даю индивидуальных консультаций: в спорной ситуации с зарплатой стоит обратиться в трудовую инспекцию или к специалисту по трудовому праву. Условия конкретных банков меняются, поэтому сверяйтесь с их официальными страницами.
Коротко
Закон не обязывает работодателя платить через СБП, но даёт вам право выбрать банк для зарплаты по статье 136 Трудового кодекса.
СБП делает этот выбор проще: компании нужен только номер телефона, а вам не нужна зарплатная карта.
Прежние правила остаются: заявление в письменной форме, уведомление за 15 календарных дней, налоги удерживает работодатель.
Перед переходом проверьте номер телефона, банк по умолчанию в СБП и выгоды зарплатного проекта, которые вы можете потерять.
Пока нет комментариев