

Если коротко: с отчётности за 2025 год бухгалтерская отчётность составляется по ФСБУ 4/2023, и отдельной «пояснительной записки» в старом свободном виде там уже нет. Вместо неё идут пояснения — обязательная часть самой отчётности, у которой есть образец в приложении к стандарту. Оформлять их нужно как раздел отчётности: в той же последовательности, что и формы, с привязкой к показателям баланса и отчёта о финансовых результатах.
Меня зовут Егор Тихонов, я пишу про деньги спокойно и без гуру-советов. Здесь — разбор того, что изменилось, почему старые шаблоны записки больше не работают и как собрать пояснения так, чтобы их можно было сверить с источником.
Что изменилось: от записки к пояснениям
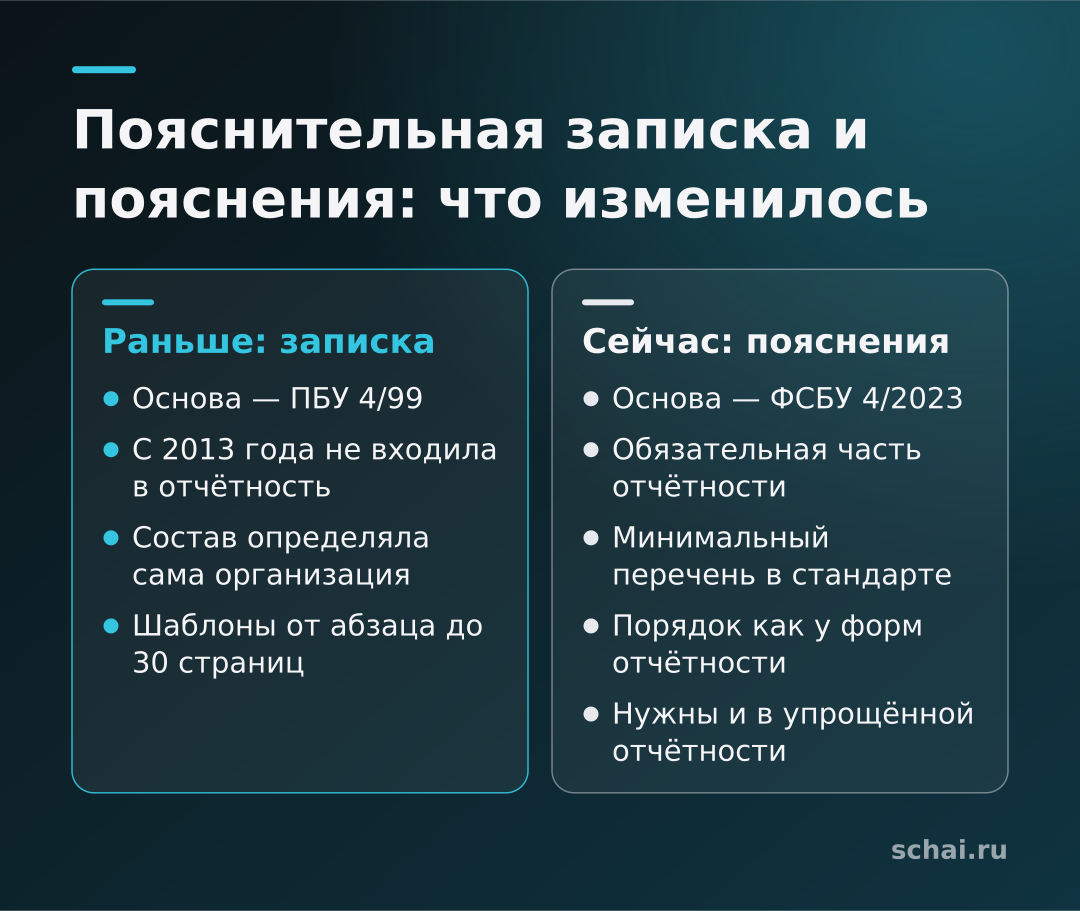
Раньше картина была такая. Отчётность состояла из баланса, отчёта о финансовых результатах и приложений к ним. Пояснительная записка с 2013 года в состав отчётности не входила — это прямо разъясняла ФНС: информацию по разделу VIII ПБУ 4/99 приложением не считали, а состав и содержание пояснений организация определяла сама, опираясь на ПБУ 4/99 и приказ Минфина № 66н. Поэтому в практике жили самые разные шаблоны записки: от одного абзаца до тридцати страниц.
Затем вышел ФСБУ 4/2023 «Бухгалтерская (финансовая) отчётность». Приказ Минфина № 157н от 04.10.2023 установил, что стандарт применяется начиная с отчётности за 2025 год. Тот же приказ признал утратившими силу с 1 января 2025 года прежние приказы о формах отчётности, среди них № 66н. Вместе с ним уходит и опора для «вольной» записки: пояснения теперь описаны в самом стандарте.
Практический смысл простой. Если вы в 2026 году сдавали отчётность за 2025 год, то делали это уже по новому стандарту — и именно в этой логике готовится отчётность за 2026 год, которая будет сдаваться в начале 2027-го. Заголовок «пояснительная записка» по привычке остаётся в поисковых запросах, но по сути вы готовите раздел «Пояснения» в составе бухгалтерской (финансовой) отчётности.
Почему пояснения стали жёстче: механизм
Отчётные формы — это сжатые числа. Баланс показывает, сколько у вас основных средств, запасов и долгов, но не показывает, как они оценены, какие допущения принимались и что в них входит. Пояснения нужны, чтобы пользователь отчётности — банк, налоговая, партнёр, аудитор — мог понять цифры и сравнить их с прошлым периодом.
До 2025 года эту роль выполняла записка, а её состав определялся «по существенности» и усмотрению. Новый стандарт делает пояснения обязательной частью отчётности, задаёт для них минимальный перечень раскрываемой информации и требует, чтобы последовательность пояснений совпадала с порядком форм. Для читателя это удобно: нашли строку баланса — нашли пояснение к ней в том же порядке. Для бухгалтера это означает, что произвольный текст «о деятельности организации» сам по себе больше не закрывает требование.
Отдельно стоит упрощённая отчётность. По разбору стандарта в ней обязательны баланс, отчёт о финансовых результатах и пояснения — то есть даже самый короткий комплект без пояснений неполный. Другие формы добавляются, если в них есть существенная информация. Это важная деталь для малых организаций, которые раньше нередко обходились без записки вообще.
Из чего собрать пояснения
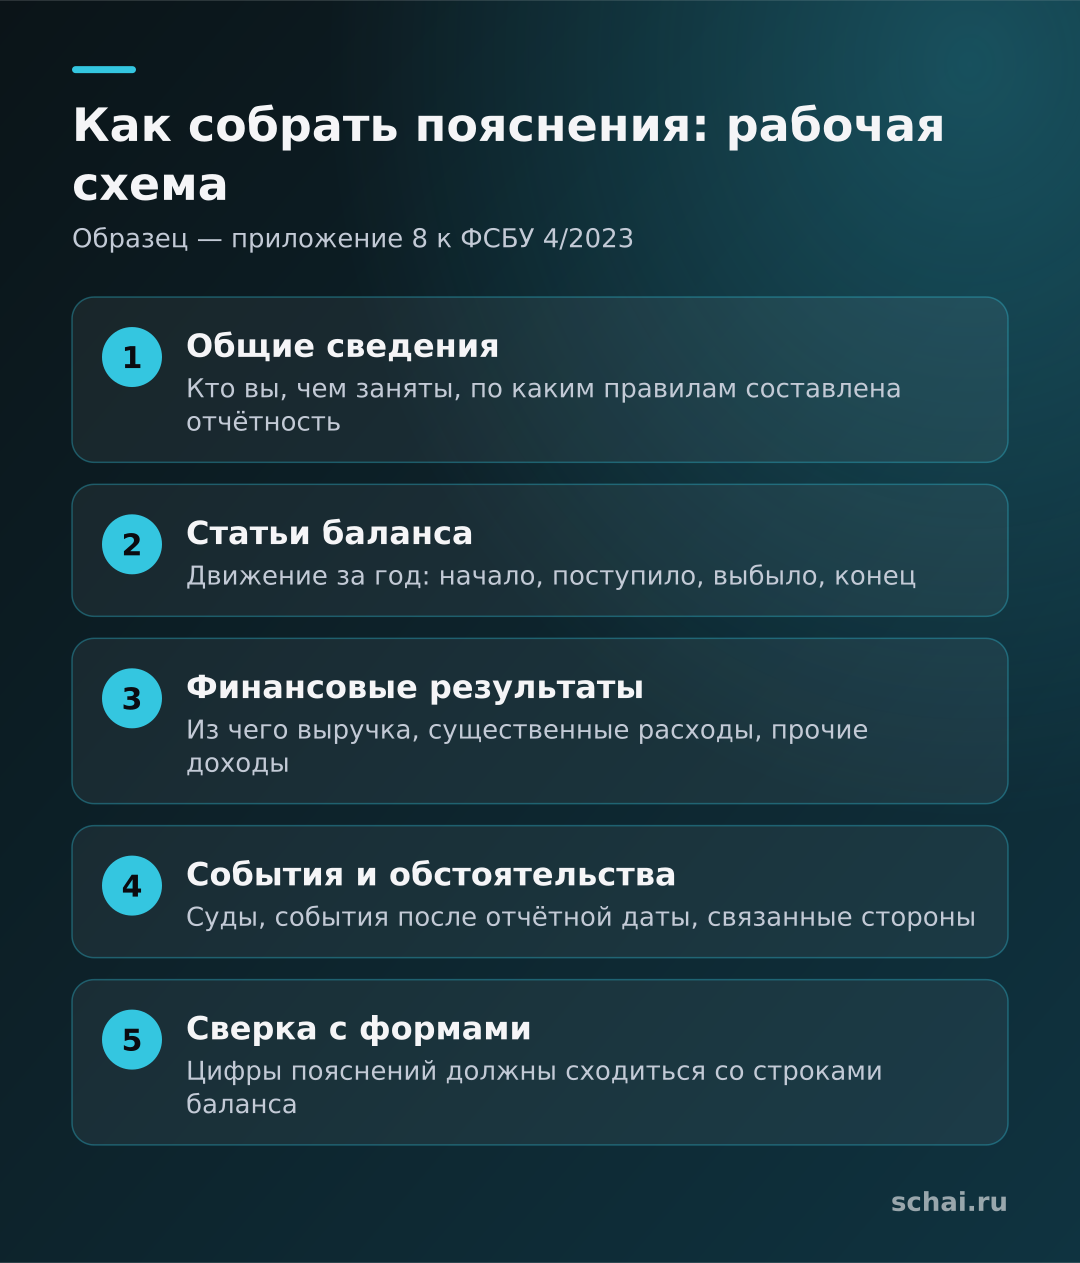
Точный минимальный перечень показателей лежит в самом стандарте, и перед сдачей его нужно сверить с актуальной редакцией приказа. Образец оформления пояснений к балансу и отчёту о финансовых результатах дан в приложении 8 к ФСБУ 4/2023 — это отправная точка: формы в стандарте носят рекомендуемый характер, их можно дополнять строками и убирать лишнее, если показателя нет.
Ниже — моя рабочая схема сборки. Это рекомендация по структуре, а не цитата требований: обязательное содержание проверяйте по тексту стандарта.
1. Общие сведения и основа составления
Коротко: кто вы, чем занимаетесь, по каким правилам составлена отчётность. Здесь же уместно указать, что отчётность составлена в соответствии с федеральными стандартами бухгалтерского учёта и что применяется ФСБУ 4/2023. Если учётную политику меняли при переходе на новый стандарт, об этом нужно сказать прямо и сравнить данные с прошлым годом.
2. Пояснения по статьям баланса
Идите по строкам баланса сверху вниз и для каждой существенной статьи давайте движение за год: было на начало, поступило, выбыло, стало на конец. Для основных средств, нематериальных активов, запасов, дебиторской и кредиторской задолженности, заёмных средств так и принято. Цифры в пояснении обязаны сходиться со строками баланса — это главный источник ошибок, поэтому сверяйте их в последнюю очередь, после всех правок.
3. Пояснения к отчёту о финансовых результатах
Раскройте то, что скрывается за итоговыми строками: из чего сложилась выручка, какие расходы существенны, что вошло в прочие доходы и расходы. Принцип существенности работает в обе стороны: мелкие статьи объединяйте, крупные расшифровывайте.
4. События и обстоятельства, влияющие на оценку
Судебные споры, существенные события после отчётной даты, операции со связанными сторонами — если они есть и влияют на понимание отчётности, их стоит описать. Если нет, лучше одной фразой подтвердить, что таких обстоятельств не было, чем оставить читателя гадать.
Типичные ошибки
Старый шаблон без привязки к цифрам. Текст вида «организация осуществляет деятельность в сфере…» без расшифровки статей формально не содержит раскрытия показателей.
Расхождение с формами. Остаток основных средств в пояснении не равен строке баланса. Налоговая или банк увидят это за минуту.
Копирование прошлогодних пояснений. Если в прошлом году писали по ПБУ 4/99 и приказу № 66н, в этом году ссылки на них уже неверны: основа составления изменилась.
Отсутствие сопоставимости. Меняли оценку или учётную политику — сравнительные данные должны быть пересчитаны либо объяснены.
Как не запутаться с источниками
Вокруг этой темы много материалов, написанных до 2025 года: они ссылаются на ПБУ 4/99, на приказ № 66н и на «свободную форму записки, подписанную руководителем и главным бухгалтером». Для отчётности за 2025 год и далее ориентиры другие. Надёжный порядок такой: берёте текст приказа № 157н на сайте Минфина, затем актуальную редакцию стандарта, затем образец пояснений из приложения. Всё остальное — комментарии, и сверять их нужно с первоисточником.
Если ваша организация небольшая и сдаёт упрощённую отчётность, сначала проверьте, в каком составе вы вправе её сдавать, и только затем решайте, насколько подробными делать пояснения. Не уверены — обсудите с аудитором или бухгалтерской фирмой, которая ведёт вас: цена ошибки в раскрытии выше, чем цена консультации.
Коротко
1. С отчётности за 2025 год действует ФСБУ 4/2023 (приказ Минфина № 157н), он заменил ПБУ 4/99 и приказ № 66н.
2. Вместо свободной пояснительной записки вы готовите пояснения — обязательную часть отчётности, в том числе упрощённой.
3. Пояснения идут в том же порядке, что и формы, и должны сходиться с ними по цифрам.
4. Образец — приложение 8 к стандарту; его можно адаптировать под свою организацию.
5. Старые шаблоны и статьи до 2025 года используйте осторожно: сверяйте каждую ссылку с текстом приказа.
Пока нет комментариев