

Нейросеть как помощник по личным финансам: что ей можно доверить, а что нельзя
Если коротко: нейросеть хорошо справляется с работой вокруг денег — разложить траты по категориям, объяснить термин, составить шаблон бюджета, придумать план накоплений. Но она не финансовый советник: считает без гарантий, может уверенно выдумать факт и ничего не знает о ваших реальных обстоятельствах. Использовать её стоит как умного помощника-черновика, а решения о деньгах проверять и принимать самому.
Меня зовут Кира Нейман, я пишу про нейросети по-человечески — без магии и без паники. Тему «ИИ как финансовый гуру» я встречаю постоянно, и ответ на неё всегда один: гуру из него не получится, а вот толковый помощник — вполне.
Что нейросеть делает хорошо
Языковая модель сильна там, где нужно работать с текстом и структурой. В личных финансах таких задач много.
Объяснение понятий. «Что такое капитализация процентов», «чем вклад отличается от накопительного счёта», «что значит эффективная ставка» — такие вопросы модель разбирает простым языком и с примерами. Если ответ кажется странным, это легко проверить в авторитетном источнике.
Структурирование трат. Вы вставляете список расходов за месяц (без номеров карт и реквизитов, об этом ниже), просите разложить их по категориям и показать, что съело больше всего. Это та рутина, которую люди обычно бросают на третьей неделе.
Шаблоны и планы. Таблица бюджета, чек-лист «что оплатить в начале месяца», сценарий досрочного погашения нескольких кредитов — модель делает черновик за минуту, вы правите под себя.
Подготовка к разговору. Список вопросов банку, договору или бухгалтеру, подсказки, на что обратить внимание в условиях вклада. Модель не заменит специалиста, но поможет прийти к нему подготовленным.
Где нейросеть подводит: механизм ошибок
Понимание того, почему модель ошибается, полезнее списка запретов. Языковая модель не «знает» факты, как база данных: она предсказывает правдоподобное продолжение текста. Отсюда галлюцинации — уверенные, гладкие, но неверные утверждения. Авторы работы «Why Language Models Hallucinate» объясняют это так: обучение и оценка моделей поощряют уверенную догадку, а не признание «я не знаю». Модель, которой выгоднее угадать, чем промолчать, будет угадывать — в том числе про ставки, налоги и законы.
Для денег это особенно опасно по трём причинам.
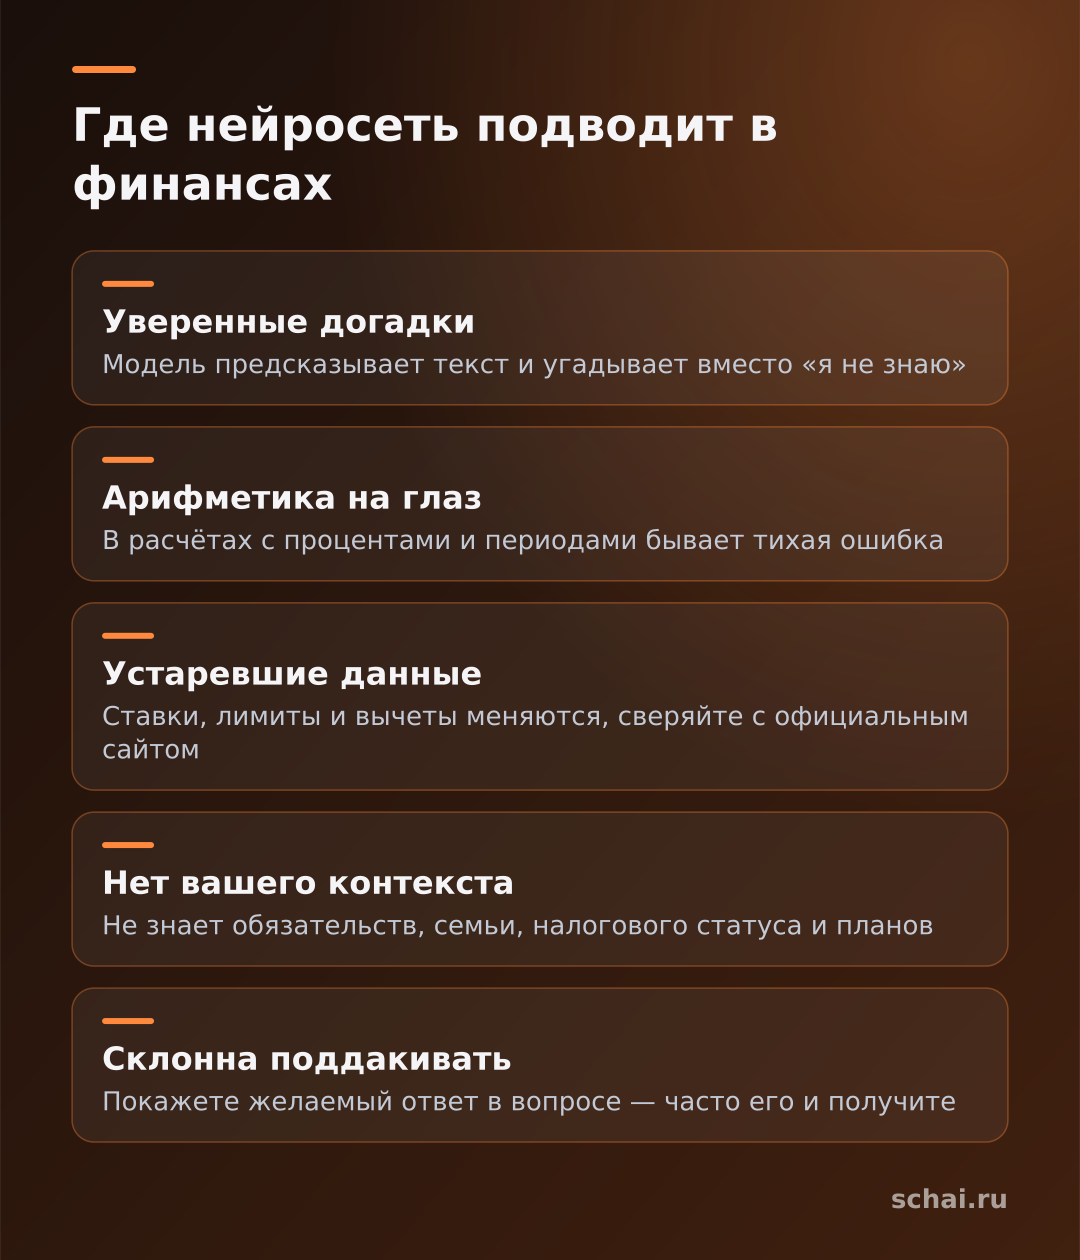
Арифметика. Модель считает не калькулятором, а «на глаз» из текста. Простые суммы обычно выходят верно, но сложные расчёты с процентами и периодами могут содержать тихую ошибку. Любую цифру, от которой зависит решение, пересчитывайте сами или в таблице.
Устаревшие и выдуманные данные. Ключевая ставка, лимиты, налоговые вычеты, условия вкладов меняются. Модель без доступа к поиску отвечает по состоянию на момент обучения, а с поиском может опираться на слабый источник. Ставки и нормы всегда сверяйте с официальным сайтом банка, ФНС или Банка России.
Нет вашего контекста. Модель не знает ваши обязательства, стаж, состав семьи, налоговый статус, планы на жильё. Поэтому её общий совет «вложите в то-то» может быть правильным в среднем и неподходящим именно вам. Вдобавок она склонна поддакивать: если вы в вопросе показали желаемый ответ, она часто его и даст.
Приватность: что нельзя отправлять в чат
Всё, что вы набрали, уходит на сервер сервиса. Для финансов это значит простое правило: отправляйте только то, что не навредит, если окажется чужим достоянием. Не вставляйте номера карт, CVV, пароли и коды из СМС, полные паспортные данные, ИНН и СНИЛС вместе с ФИО, сканы договоров с реквизитами.
Если нужно разобрать выписку, обезличьте её: замените ФИО и названия организаций нейтральными пометками, оставьте только суммы и категории. Обработка персональных данных в России регулируется Федеральным законом № 152-ФЗ «О персональных данных», в котором, в частности, есть отдельная статья о трансграничной передаче данных. Для обычного пользователя практический вывод простой: чем меньше персональных данных вы отдаёте сервису, тем меньше последствий при любой утечке.
Практический сценарий: бюджет за 20 минут
Вот рабочий порядок, который не требует доверять модели больше, чем нужно.
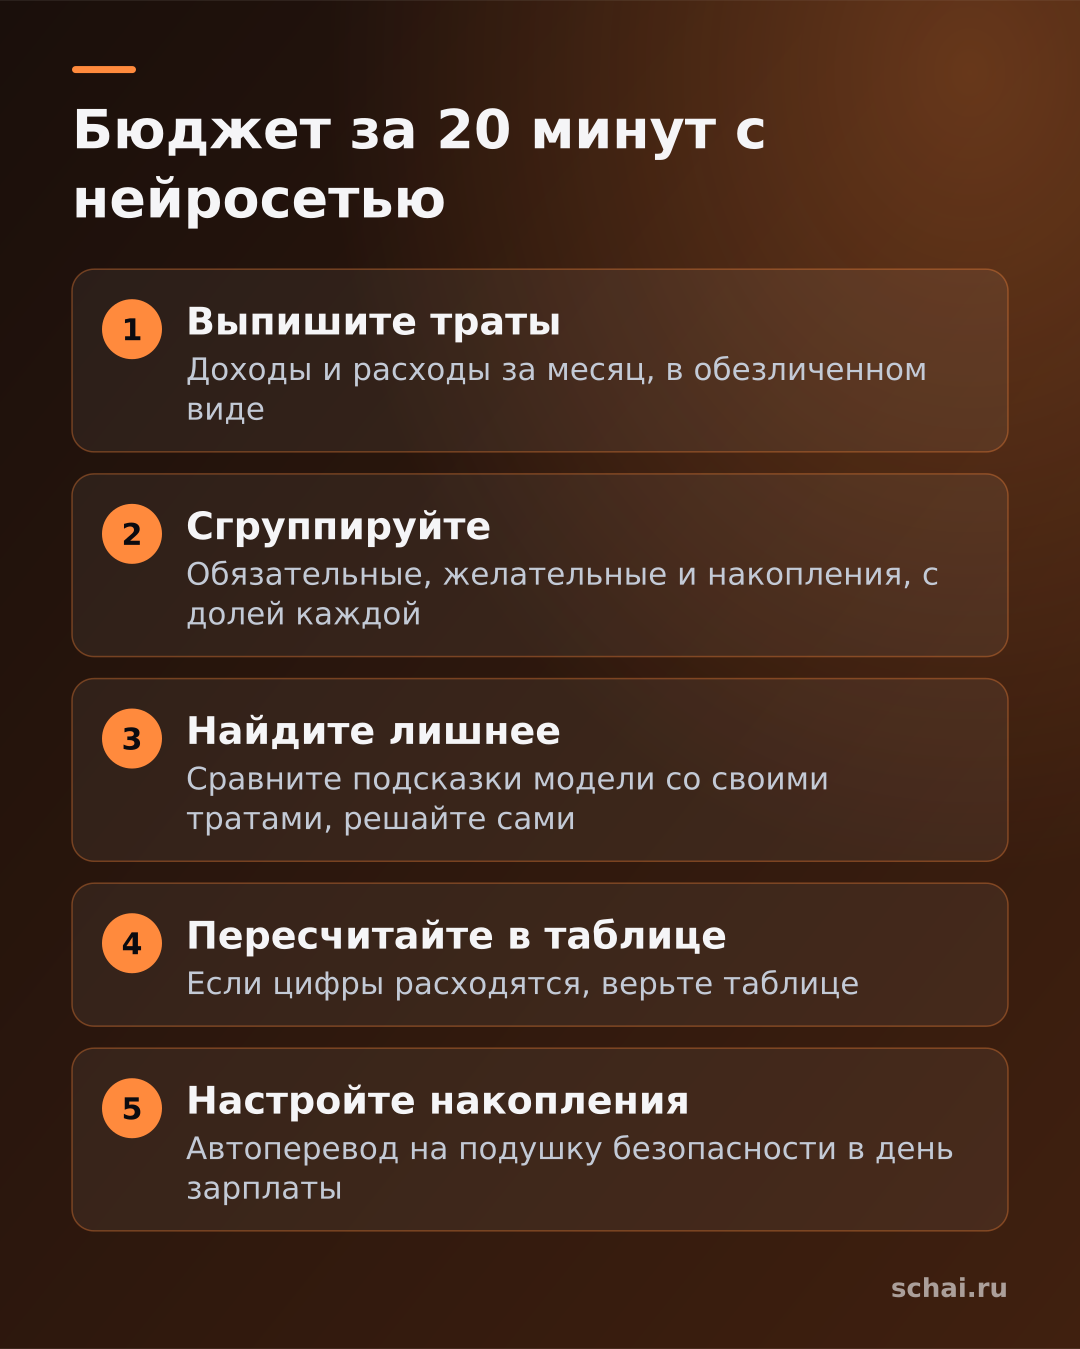
1. Выпишите доходы и расходы за последний месяц в обезличенном виде: «аренда 40 000», «продукты 18 000», «подписки 2 500».
2. Попросите модель сгруппировать траты на обязательные, желательные и накопления и показать долю каждой группы.
3. Попросите назвать три статьи, где у людей обычно скрыты лишние траты, и сравните со своими, но решения принимайте сами.
4. Пересчитайте итоги в таблице. Если цифры расходятся, верьте таблице.
5. Составьте план накоплений на подушку безопасности и поставьте автоматический перевод в день зарплаты.
О размере подушки спрашивайте не только модель. По материалам Банка России на портале fincult.info, ориентир — накопления на 3–6 месяцев расходов, а при повышенных рисках (иждивенцы, крупный кредит) нужно больше. Нейросеть может помочь посчитать вашу цифру, но ориентир берётся из надёжного источника.
Что нельзя отдавать нейросети
Не стоит просить модель решить, куда вложить деньги, брать кредит или нет, как оптимизировать налоги в сложной ситуации. Здесь цена ошибки высока, а ответственность на вас. Для инвестиций ценны лицензированный консультант и первоисточники — документы эмитента, сайт Банка России. Нейросеть может помочь составить вопросы к ним, но не заменить их.
Отдельный риск — мошенничество. Не отправляйте деньги и не вводите данные по «советам» из чата, даже если они выглядят убедительно. И будьте осторожны с сервисами, которые под видом «ИИ-инвестора» обещают доходность: гарантированной доходности не бывает ни у человека, ни у нейросети.
Коротко
1. Нейросеть — помощник для рутины: объяснить, разложить, составить черновик.
2. Она не знает фактов, а предсказывает текст, поэтому может уверенно ошибиться; цифры и нормы проверяйте.
3. Не отправляйте в чат реквизиты карт, пароли, документы и необезличенные выписки.
4. Подушка безопасности — 3–6 месяцев расходов по ориентиру Банка России.
5. Решения об инвестициях, кредитах и налогах принимайте сами, опираясь на первоисточники и специалистов.
Пока нет комментариев