

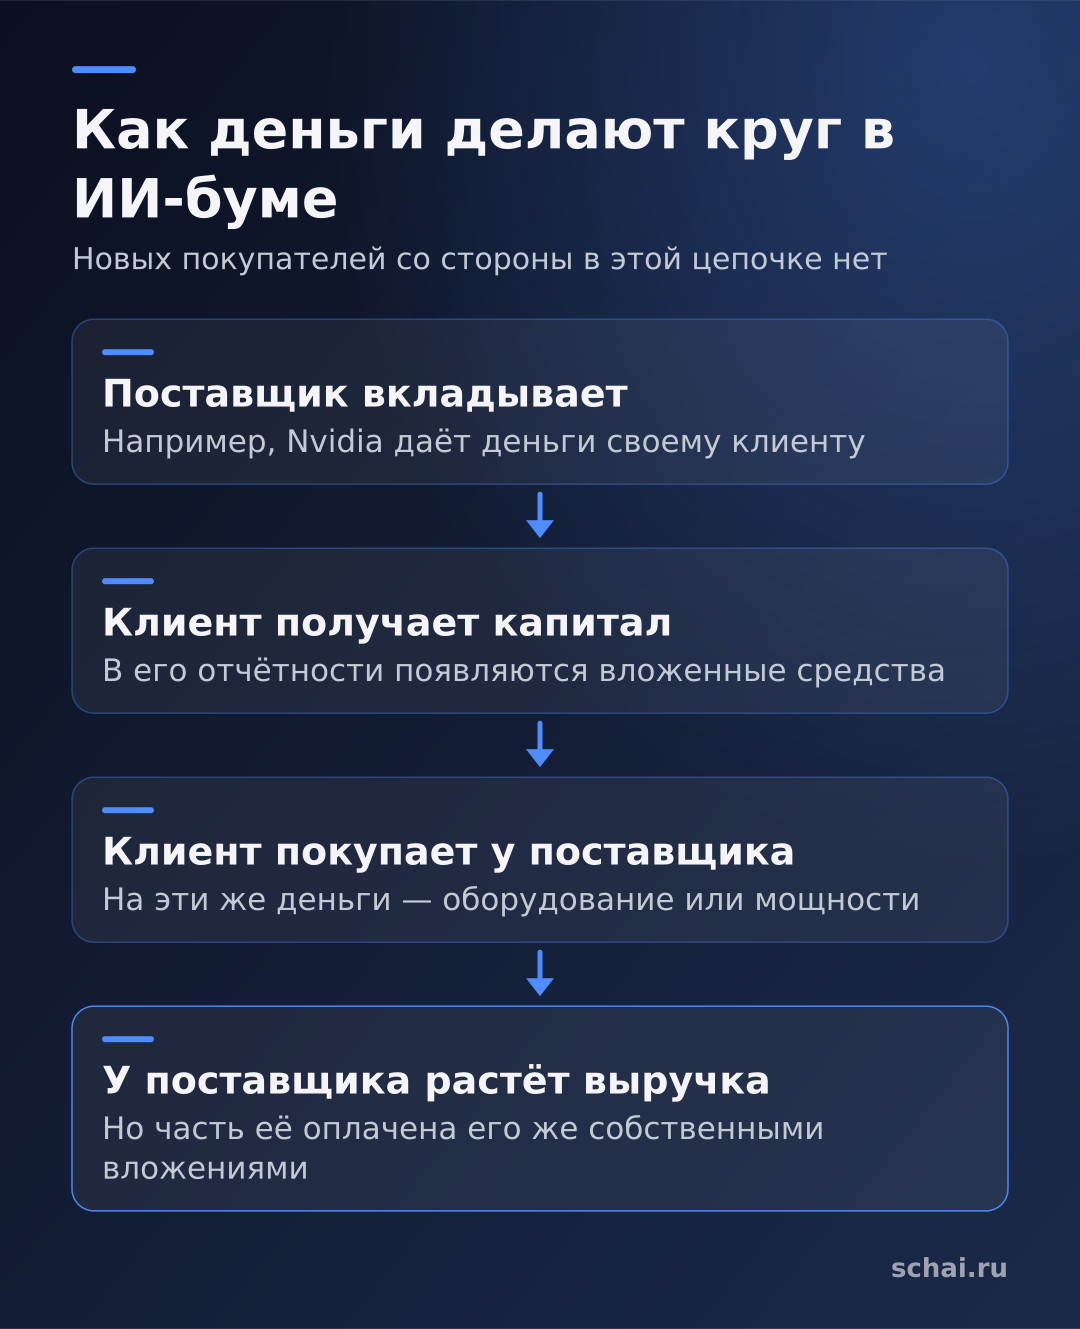
Если коротко: «круговым финансированием» в ИИ-буме называют сделки, где поставщик вкладывает деньги в своего клиента, а клиент на эти же деньги покупает у поставщика оборудование или мощности. Это не обязательно обман и не обязательно пузырь, но у такой схемы есть неприятное свойство: часть выручки поставщика держится на его же собственных вложениях. Пока клиент растёт и находит других платящих покупателей, круг работает. Если рост замедлится, он начинает давить на всех участников сразу.
Меня зовут Егор Тихонов, я пишу про деньги спокойно и без гуру-советов. Это не инвестиционная рекомендация, а разбор механики: кто кому и за что платит, и где здесь слабое место.
Как выглядит круг на простом примере
Представьте, что завод по производству станков даёт деньги магазину, а магазин на них же покупает станки у завода. В отчётности завода появляется выручка, а в отчётности магазина появляется капитал. Деньги при этом физически никуда не исчезли: они сделали круг. Новых покупателей со стороны в этой цепочке нет.
В реальной экономике так бывает не только в ИИ. Поставщики нередко кредитуют клиентов, чтобы те могли купить их продукт. Проблема начинается, когда размер таких взаимных обязательств становится соизмерим с выручкой самого поставщика. Тогда вопрос «а есть ли у клиента настоящий спрос» перестаёт быть риторическим.
Что именно обещала Nvidia OpenAI
22 сентября 2025 года OpenAI и Nvidia объявили о письме о намерениях: развернуть не менее 10 гигаватт систем Nvidia под инфраструктуру OpenAI, а Nvidia намерена вложить в OpenAI до 100 млрд долларов, причём деньги должны поступать постепенно, по мере ввода каждого гигаватта. Первый гигаватт был намечен на вторую половину 2026 года на платформе Vera Rubin.
Обратите внимание на устройство сделки. Вложение привязано к развёртыванию оборудования самой Nvidia. То есть вложенные деньги в значительной мере возвращаются к инвестору в виде заказов. Именно это и вызывает критику.
По данным издания The Next Web, которое ссылается на публичные материалы и CNBC, в 2026 году дело пошло дальше: Nvidia за первые четыре месяца вложила в ИИ-компании более 40 млрд долларов, из них около 30 млрд пришлось на OpenAI (в конце февраля). Для сравнения, за прошлый финансовый год, по тем же данным, это было 17,5 млрд долларов. Тут важно помнить: первоначальная сумма до 100 млрд была письмом о намерениях, а не подписанным контрактом на всю сумму.
CoreWeave: инвестор и клиент в одном лице
Самый часто приводимый пример круга связан с облачным провайдером CoreWeave. Nvidia вложила в него 2 млрд долларов в январе 2026 года и параллельно заключила соглашение о закупке мощностей на 6,3 млрд долларов, то есть выступает и акционером, и клиентом. Об этом пишет тот же The Next Web. По данным Reuters, Nvidia ещё раньше владела более чем 5 % CoreWeave, а общая сумма соглашений CoreWeave с OpenAI тогда достигла 22,4 млрд долларов.
Здесь же виден и контраргумент. В 2024 году на Microsoft приходилось 60 % выручки CoreWeave, а в 2025-м компания говорила о диверсификации клиентов. Сторонники Nvidia указывают, что её доли обычно миноритарные, и приводят в пример сделку Meta с CoreWeave на 21 млрд долларов: значит, у провайдера есть и другие покупатели, а не только «свои».
Почему это называют проблемой
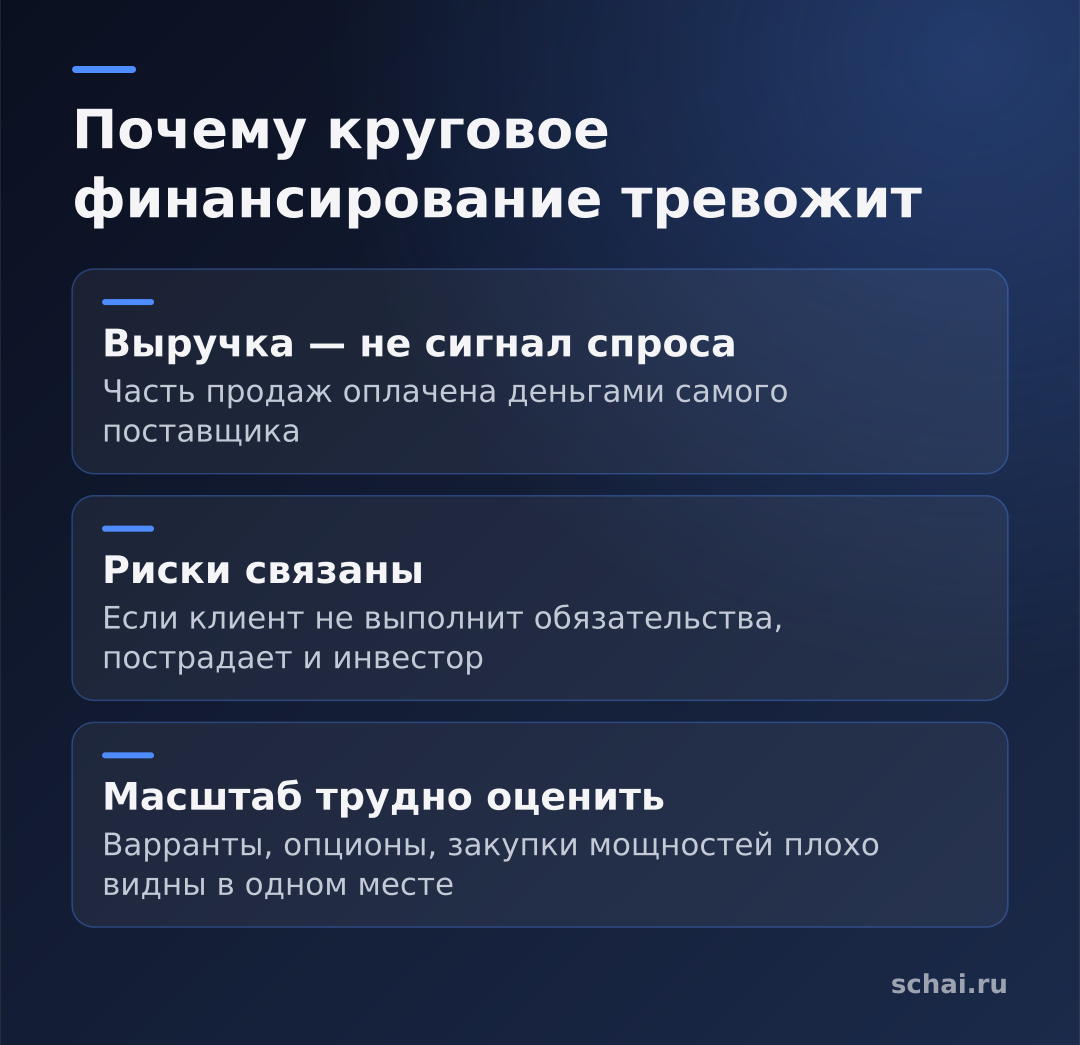
У кругового финансирования три неприятные особенности.
Первая: выручка перестаёт быть независимым сигналом спроса. Если часть продаж поставщика оплачена деньгами, которые он сам вложил, то рост продаж отчасти отражает его же решения, а не рыночный спрос.
Вторая: риски связаны между собой. Если у клиента закончатся деньги или он не сможет выполнить обязательства, потери понесёт не только он, но и инвестор, который уже вложился и ждёт заказов. Если OpenAI не сможет выполнить обязательства, пострадает и Nvidia, которая уже вложилась в него и рассчитывает на его заказы.
Третья: сложно оценить масштаб. Эти соглашения бывают в виде варрантов, опционов, обязательств по закупке мощностей. Они плохо видны в одном месте. The Next Web отмечает, что и участники рынка, и регулятор задаются вопросом, успевают ли правила раскрытия информации за масштабом таких договорённостей.
Что говорят защитники схемы
Не все считают, что это пузырь. Аргумент защитников выглядит так: строительство инфраструктуры стоит огромных денег, а будущий спрос неопределённый. Поставщик, который вкладывается в клиента, делит с ним риск и закрепляет за собой место в цепочке. Это скорее вертикальная интеграция, чем фокус с бухгалтерией. Кроме того, Nvidia располагает огромными денежными запасами: по оценке The Next Web, около 200 млрд долларов, и вложения в этом масштабе относительно скромны.
Но и это ответ лишь на часть вопроса. Платёжеспособность поставщика не решает вопрос о том, будут ли конечные пользователи платить достаточно, чтобы все эти центры обработки данных окупились. Деньги по кругу ходят красиво, пока в круг входит достаточно денег снаружи.
Когда круг безопасен, а когда нет
Сама по себе взаимность не порок. Любая инвестиция поставщика в клиента немного «круговая»: банк даёт кредит застройщику, застройщик покупает у подрядчиков, подрядчики кладут деньги в тот же банк. Опасность определяется тремя параметрами: долей замкнутой выручки в общей, наличием независимых покупателей и тем, чем обеспечены обязательства.
Если замкнутая часть мала, а клиентов много, сбой одного партнёра неприятен, но не смертелен. Если же значительная доля продаж приходится на тех, кому поставщик сам дал деньги, и у этих клиентов пока нет прибыли, то при ухудшении ожиданий круг сжимается: клиент урезает заказы, поставщик теряет выручку, а его собственные вложения в клиента дешевеют. Именно такой сценарий и пытаются просчитать аналитики, и честный ответ сегодня в том, что без полной раскрытой отчётности этого не знает никто.
Что смотреть обычному читателю
Не нужно разбираться в отчётности, чтобы замечать тревожные признаки. Спросите себя: растёт ли выручка конечных пользователей (подписки, корпоративные контракты), а не только заказы на оборудование? Много ли у ключевого клиента других клиентов? Прописаны ли условия сделки публично, или остаются «намерения»? И наконец, насколько ваши собственные деньги, например в индексных фондах, зависят от пары компаний, которые держатся друг за друга.
Если вам интересно, как работают сами модели, а не их финансирование, у нас есть разбор того, как работает нейросеть и откуда ИИ берёт ответы.
Коротко
Круговое финансирование в ИИ означает, что поставщик вкладывает деньги в клиента, а тот покупает у него оборудование: часть выручки поставщика оплачена его же деньгами. Самые громкие примеры связаны с Nvidia, OpenAI и CoreWeave, а сумма вложений Nvidia в 2026 году превысила 40 млрд долларов. Сторонники видят в этом разделение риска, критики видят зависимость от одного клиента и слабую прозрачность. Решает не сама схема, а то, приходят ли в неё деньги от конечных потребителей.
Пока нет комментариев